Retirar dinero de Spinline implica algo más que elegir un método y confirmar una cantidad. La cuenta puede pasar por una verificación de identidad, y el método disponible para cobrar puede depender de cómo se haya financiado previamente la cuenta. Lo importante es separar lo que sí puede explicarse con seguridad del detalle que cambia según el cajero y las condiciones vigentes. Spinline exige verificación de identidad dentro del proceso de cuenta y retirada, pero no conviene dar por fijos un plazo de pago, una comisión o un límite concreto si esas cifras no aparecen de forma clara en las condiciones actuales que ve el propio usuario.
La forma más útil de plantear un retiro es revisar primero el estado de la cuenta, después comprobar qué métodos aparecen habilitados y solo entonces confirmar la solicitud. Si el sistema pide documentación, atender ese paso antes de insistir con nuevas solicitudes suele evitar que el proceso se vuelva más confuso. La reseña completa aporta el contexto general, y esta guía explica qué comprobar en cada fase, qué señales merecen atención y cómo distinguir una demora normal de una situación que justifica contactar con soporte.
Cómo se inicia una retirada
El punto de partida es el cajero de la cuenta. Allí se elige la opción de retirada, se revisan los métodos disponibles, se introduce la cantidad y se confirma la operación. Ese recorrido parece sencillo, pero hay tres comprobaciones que conviene hacer antes de pulsar el último botón: que los datos personales de la cuenta estén completos, que no haya una solicitud de verificación pendiente y que el método elegido sea realmente apto para recibir fondos.
No todos los métodos de depósito tienen por qué funcionar también como métodos de retirada. Además, los proveedores de pago pueden imponer sus propias restricciones técnicas o de titularidad. Por eso la lista general de métodos de pago sirve para orientarse, pero la pantalla del cajero de una cuenta concreta es la referencia práctica para saber qué opciones están habilitadas en ese momento.
También es buena idea conservar el identificador de la transacción o cualquier confirmación que muestre el sistema. Si más adelante hay que consultar el estado con soporte, aportar la fecha, la cantidad y la referencia de la solicitud facilita mucho más la conversación que describir el problema de memoria.
El KYC puede aparecer antes de liberar el pago
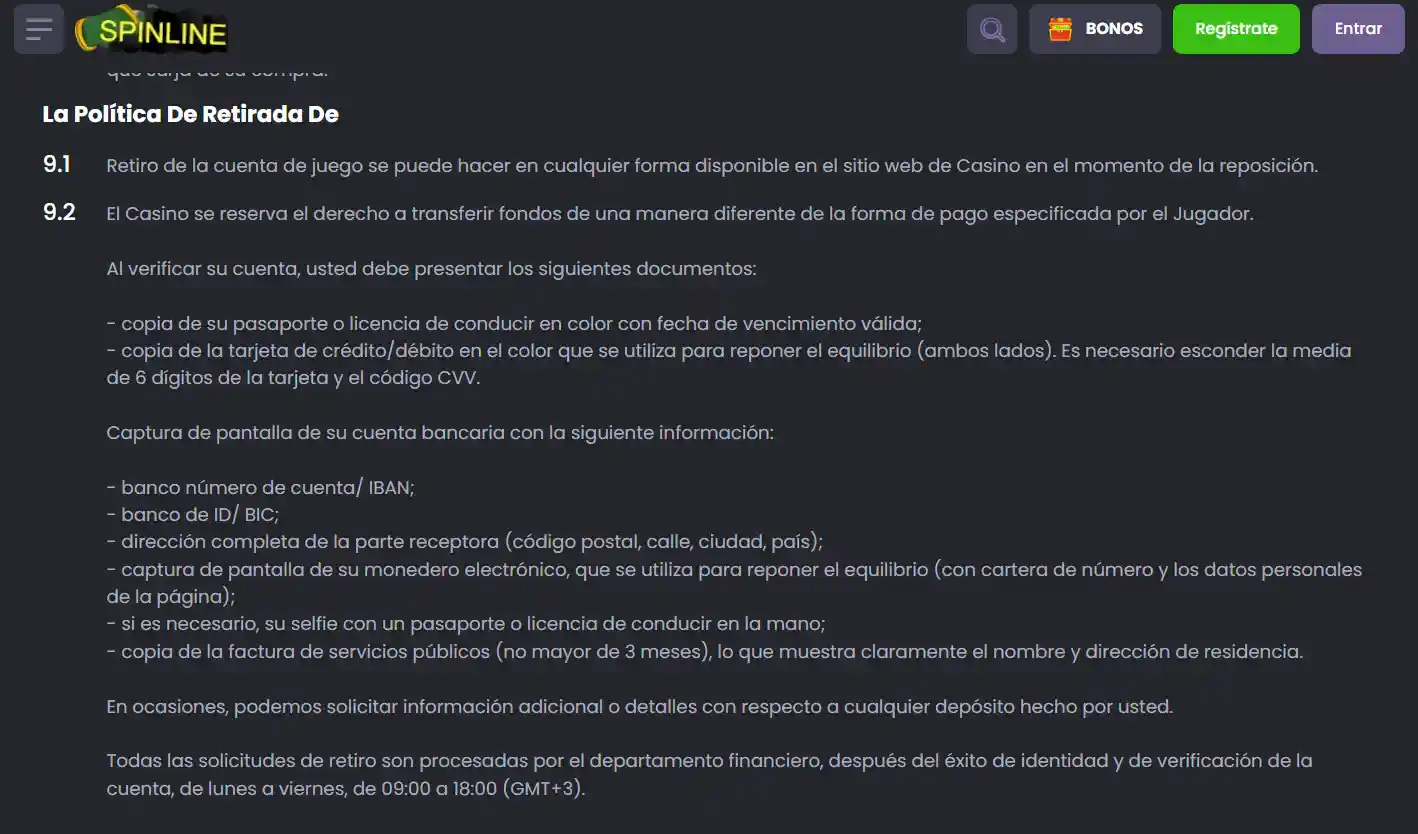
Spinline utiliza controles de identidad KYC dentro de la gestión de la cuenta y los retiros. Su función es comprobar que la persona que utiliza la cuenta coincide con los datos registrados y que los movimientos de dinero se realizan sobre una cuenta legítima. Esto puede incluir una revisión adicional antes de procesar determinados cobros.
Lo que no debe asumirse es una lista universal de documentos. Los requisitos exactos pueden cambiar según el caso, el método de pago, el historial de la cuenta y las comprobaciones necesarias. En lugar de preparar documentos al azar, conviene abrir la sección de KYC y verificación de la cuenta y seguir la solicitud concreta que aparezca allí.
Como preparación general, merece la pena comprobar que el nombre, la fecha de nacimiento y otros datos básicos del perfil coincidan con la documentación que se vaya a presentar. También es importante que los archivos sean legibles y estén completos. Una imagen recortada, borrosa o con datos esenciales ocultos puede provocar una nueva petición, incluso cuando la identidad del usuario no plantea ningún problema.
Qué puede retrasar un retiro
Una retirada puede pasar por varias etapas antes de llegar al método de pago. Algunas dependen de Spinline y otras del proveedor financiero. En la práctica, las causas que un usuario debería descartar primero son bastante concretas.
- Verificación pendiente: si la cuenta requiere KYC, la solicitud puede permanecer detenida hasta que esa revisión termine.
- Datos inconsistentes: diferencias entre el perfil, la identidad y el titular del método de pago pueden exigir aclaraciones.
- Método no apto para recibir fondos: ciertas vías sirven para depositar, pero no necesariamente para cobrar.
- Revisión de la transacción: algunas solicitudes pueden requerir controles adicionales antes de su aprobación.
- Tiempo del proveedor: una retirada ya aprobada puede tardar todavía en reflejarse por el procesamiento externo.
Estas posibilidades ayudan a ordenar la revisión, pero no significan que exista un plazo estándar aplicable a todos los retiros. Las cifras exactas de procesamiento, los límites por periodo y las posibles comisiones son datos que deben comprobarse en el cajero y en los términos visibles al realizar la operación.
Estados que conviene distinguir
Cuando una retirada no aparece inmediatamente en el saldo externo, lo primero es identificar en qué punto se encuentra. Aunque la terminología exacta de la interfaz puede variar, hay una diferencia importante entre una solicitud que todavía está siendo gestionada por el casino y otra que ya ha sido aprobada y transferida al proveedor de pago.Solicitud recibidaLa orden se ha creado, pero todavía puede necesitar controles internos o de identidad.Verificación necesariaLa cuenta requiere completar una comprobación antes de continuar.ProcesamientoLa solicitud sigue activa y aún no debe confundirse con un pago enviado.Aprobada o enviadaEl siguiente tramo puede depender de la red bancaria, tarjeta, monedero o proveedor correspondiente.Rechazada o canceladaConviene revisar el motivo indicado y no repetir la misma operación sin entender antes qué ha fallado.
Si la interfaz no explica el estado con claridad, el chat en vivo y el correo [email protected] son los canales de soporte disponibles. Al contactar, es preferible pedir una explicación del estado concreto y de cualquier acción pendiente, no simplemente preguntar cuándo llegará el dinero.
Límites, comisiones y tiempos: qué mirar antes de confirmar
Los retiros son una de las áreas donde una cifra desactualizada puede causar más problemas que una respuesta prudente. Un límite diario, semanal o mensual puede cambiar; una comisión puede depender del método; y un tiempo de procesamiento puede distinguir entre la revisión interna y la llegada efectiva al proveedor.
Antes de confirmar la retirada, revisa cuatro campos si aparecen en el cajero o en los términos asociados:
- cantidad mínima y máxima admitida para ese método;
- cualquier límite acumulado por día, semana o mes;
- comisión aplicable, si existe;
- tiempo estimado y si se refiere a aprobación interna o recepción final.
Si uno de esos datos no aparece, no es buena idea extrapolarlo desde otra reseña o desde un método distinto. Para una decisión económica, la información mostrada dentro de la cuenta en el momento de la solicitud tiene más valor que una cifra antigua publicada fuera del cajero.
Qué hacer si la retirada lleva más de lo esperado
Una demora no se resuelve mejor enviando varias solicitudes iguales. Un enfoque más ordenado consiste en confirmar primero que la retirada sigue activa y que no hay ninguna acción pendiente en la cuenta. Después, revisar correo, notificaciones internas y la sección de verificación. Si no aparece ninguna petición, el siguiente paso es contactar con soporte con datos concretos.
Un mensaje útil incluye la fecha de la solicitud, la cantidad, el método elegido y el identificador de la transacción si existe. También conviene preguntar si la orden está pendiente de revisión interna, de KYC o del proveedor financiero. Esa pregunta acota mucho mejor el problema.
Si soporte solicita nueva documentación, comprueba que la petición se muestre también en el entorno oficial de la cuenta o que proceda de un canal reconocido. No envíes credenciales, contraseñas ni códigos de acceso. La verificación de identidad puede requerir documentación, pero no debería exigir compartir datos que permitan a otra persona entrar en la cuenta.
Cómo leer las opiniones sobre retiros
Las opiniones y quejas pueden ser útiles para detectar qué preguntas se repiten: verificaciones prolongadas, solicitudes de documentación, dudas sobre límites o diferencias entre una retirada aprobada y una aún pendiente. Pero una experiencia individual no establece el plazo normal de todos los usuarios.
La mejor forma de utilizar esos relatos es como lista de comprobación. Si varias personas mencionan dificultades con una fase concreta, comprueba esa fase antes de iniciar el retiro. Si una reseña afirma que un pago tarda un número exacto de horas o días, no conviertas esa cifra en una promesa. El método, la identidad de la cuenta, el momento de la solicitud y los controles aplicados pueden ser distintos.
Lo mismo vale para comentarios extremadamente positivos. Un usuario que recibió un pago rápido demuestra que esa experiencia ocurrió, no que todas las retiradas vayan a seguir el mismo recorrido.
Qué cambia por estar en España
Para un lector en España hay dos planos que no conviene mezclar. Uno es el funcionamiento operativo de una retirada en Spinline. El otro es el marco regulatorio español. La licencia y fiabilidad explica esa diferencia con detalle: una licencia de otra jurisdicción no equivale a una licencia española de la DGOJ.
También existe una dimensión fiscal. Las ganancias del juego pueden formar parte del IRPF y, para juegos no promocionales, las pérdidas pueden compensarse hasta el límite de las ganancias del juego. Esto no determina cómo procesa Spinline una retirada, pero sí significa que retirar fondos y tener una obligación fiscal son cuestiones diferentes. Para una situación personal concreta, la referencia adecuada es la normativa tributaria vigente y, si hace falta, asesoramiento profesional.
Tres escenarios frecuentes y cómo reaccionar
La cuenta pide verificación después de solicitar el retiro
Que el KYC aparezca en ese momento no significa por sí solo que la retirada haya sido rechazada. Lo primero es leer qué acción solicita la cuenta y completar únicamente lo que se pida por el canal oficial. Después de enviar la información, evita abrir retiradas nuevas para intentar «saltar» la revisión: varias solicitudes simultáneas pueden complicar el seguimiento de cuál está activa.
El retiro figura como aprobado pero el dinero aún no llega
En este caso la pregunta cambia. Ya no interesa tanto cuándo revisará Spinline la solicitud, sino si el pago ha salido hacia el proveedor y existe una referencia que permita rastrearlo. Un banco, una tarjeta o un monedero pueden necesitar tiempo adicional para contabilizar la operación. Si soporte confirma que el pago fue enviado, pide la fecha de envío y cualquier referencia disponible antes de escalar la consulta al proveedor financiero.
La solicitud vuelve al saldo o aparece cancelada
No repitas exactamente la misma retirada sin revisar el motivo. Puede haber una limitación del método, un dato pendiente o una condición de la cuenta que deba resolverse primero. Si la interfaz no explica la causa, soporte debería poder indicar qué requisito impidió completar la orden. El objetivo es corregir la causa, no acumular intentos fallidos.
Checklist antes de pulsar «retirar»
- Comprueba que el nombre del perfil coincide con el titular del método de pago.
- Revisa si hay notificaciones de KYC o solicitudes pendientes.
- Confirma que el método elegido admite retiros y no solo depósitos.
- Lee los límites y posibles cargos que muestre el cajero para esa operación concreta.
- Comprueba si existe alguna condición de fondos promocionales que afecte al saldo retirable.
- Guarda la confirmación y la referencia de la transacción.
- Si algo no está claro, pregunta antes de confirmar una cantidad grande.
Este control previo reduce dos errores comunes: asumir que todos los métodos tienen las mismas reglas y confundir el saldo visible con una cantidad inmediatamente retirable. Cuando hay promociones, verificaciones o métodos con condiciones distintas, la información relevante es la que acompaña a la solicitud concreta.
Una retirada bien preparada empieza antes de solicitarla
La decisión práctica no es buscar el método que prometa ser más rápido, sino reducir los puntos que pueden bloquear el cobro. Mantén los datos de la cuenta coherentes, completa cualquier KYC que aparezca, utiliza un método de pago a tu nombre y revisa los límites y condiciones directamente en el cajero antes de confirmar.
Si la operación queda pendiente, identifica primero su estado y después pregunta por la acción concreta que falta. Esa secuencia permite distinguir una comprobación de identidad, una revisión interna y un retraso del proveedor. En retiros, saber exactamente en qué fase está el dinero suele ser más útil que confiar en un plazo genérico.
El análisis completo está en nuestra opinión sobre Spinline Casino.
Los documentos que se piden antes del primer retiro están en el registro y KYC de Spinline.