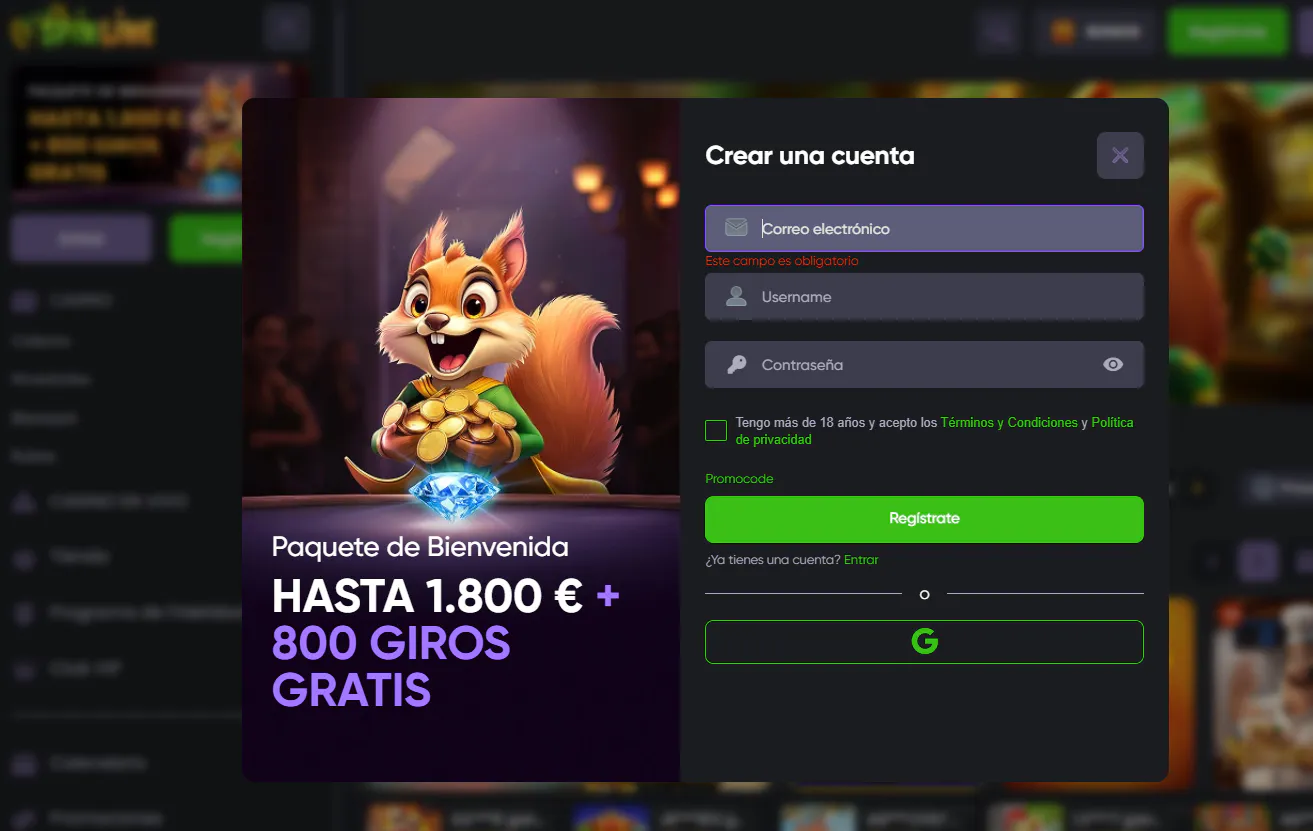
El registro en Spinline abre una cuenta de usuario, mientras que la verificación KYC sirve para comprobar la identidad del titular y forma parte del proceso de cuenta y retirada. La diferencia es importante: crear el acceso no significa necesariamente que todas las comprobaciones estén cerradas desde el primer minuto. Antes de mover dinero conviene revisar qué datos pide el formulario, qué moneda queda asociada a la cuenta, qué condiciones se aceptan y qué canal ofrece el operador para resolver una verificación pendiente.
Spinline exige verificación de identidad dentro de su proceso de cuenta y retiros. Sin embargo, no hay base suficiente para publicar aquí una lista universal de documentos ni prometer un plazo fijo de revisión aplicable a todas las cuentas. Esos detalles pueden depender del caso concreto y deben comprobarse en la solicitud que aparezca dentro de la cuenta. Para un lector en España, además, conviene separar las reglas propias de Spinline del sistema de identificación que la normativa española impone a los operadores con licencia estatal.
Registro y KYC no son el mismo paso
El registro responde a una pregunta básica: quién es el titular de la cuenta y qué datos necesita el servicio para crearla. El KYC, por su parte, añade una capa de comprobación de identidad. En la práctica, ambas fases pueden estar relacionadas, pero no deben tratarse como si fueran una única pantalla ni como si la creación de la cuenta garantizara que una futura retirada no pedirá ninguna comprobación adicional.
Esta distinción ayuda a interpretar correctamente mensajes como «cuenta creada», «verificación pendiente» o «documentación requerida». Una cuenta puede existir y seguir teniendo una acción pendiente antes de completar determinadas operaciones. Si el objetivo es entender qué sucede al retirar saldo, la guía sobre retiros y verificación explica esa fase financiera sin repetir aquí límites ni tiempos de procesamiento.
También evita otra confusión frecuente: pensar que KYC es una particularidad excepcional que aparece solo cuando existe un problema. La verificación de identidad es un mecanismo normal de control de cuenta en el sector. Lo que sí puede variar es la forma concreta en que un operador pide la información y las comprobaciones adicionales que activa según la situación.
Qué conviene revisar al crear la cuenta
El mejor momento para detectar una configuración incorrecta es antes de confirmar el alta. Si el formulario muestra país, moneda, nombre, fecha de nacimiento, correo u otros datos personales, deben introducirse de forma coherente con la identidad real del titular. Un error pequeño puede convertirse después en una discrepancia cuando llegue una comprobación de identidad o un retiro.
- País y residencia: comprueba que la selección corresponde a tu situación real y no a la versión de idioma que estés viendo.
- Nombre y apellidos: evita abreviaturas o variantes que luego no coincidan con los datos de identificación.
- Fecha de nacimiento: revisa el formato antes de confirmar para no dejar una inconsistencia básica en la cuenta.
- Correo electrónico: utiliza una dirección a la que tengas acceso estable, porque puede ser necesaria para avisos de cuenta o contacto con soporte.
- Moneda: si el formulario permite elegirla, confirma la opción antes de depositar. En España, EUR es la referencia práctica para evitar interpretar importes en otra divisa.
- Condiciones aceptadas: lee qué documentos regulan la cuenta, el uso de promociones y las operaciones de pago antes de marcar la aceptación.
Esta revisión no busca convertir el alta en un trámite complicado. Su utilidad es preventiva: cuanto más coherentes estén los datos desde el inicio, menos probable es que una discrepancia administrativa interrumpa una operación posterior.
Cuándo puede entrar en juego la verificación
Spinline requiere KYC dentro del proceso de cuenta y retirada. Eso permite explicar la existencia de la comprobación, pero no atribuir a todas las cuentas el mismo momento exacto. La solicitud puede aparecer como parte de la gestión de la cuenta o cobrar especial importancia cuando se pide un retiro.
Por esa razón, no conviene esperar a tener una retirada urgente para mirar por primera vez el estado de verificación. Si la cuenta dispone de una sección de perfil, seguridad o verificación, revisarla con antelación permite saber si existe alguna acción pendiente. Si el sistema solicita información adicional, lo correcto es seguir las indicaciones visibles en la propia cuenta en lugar de copiar listas de documentos de reseñas antiguas o de otros operadores.
Cuando una solicitud no está clara, utiliza los canales de soporte que aparezcan disponibles en la propia cuenta o en el sitio. En una cuestión de KYC es preferible pedir una explicación concreta de qué falta y guardar la respuesta, especialmente si la verificación está relacionada con una operación de dinero.
Por qué no conviene usar una lista fija de documentos
Una lista aparentemente útil puede ser más perjudicial que una explicación prudente si mezcla requisitos de distintos momentos, países o niveles de revisión. Documentos que aparecen en una experiencia individual no demuestran que sean obligatorios para todas las cuentas. Tampoco es correcto asumir que una lista publicada hace meses sigue siendo idéntica hoy.
Lo relevante para el lector es entender qué se está comprobando. Normalmente, una revisión KYC busca confirmar que la cuenta corresponde a una persona real y que la información utilizada en el servicio es coherente. En determinados casos también puede haber comprobaciones relacionadas con un método de pago o con la seguridad de una transacción. El detalle exacto debe salir de la petición vigente que reciba el titular.
Una regla sencilla
Si Spinline solicita un documento concreto, utiliza la instrucción que aparezca en tu cuenta o la confirmación escrita del soporte. No envíes documentación adicional «por si acaso» a partir de una lista encontrada en una reseña de terceros.
Este enfoque reduce dos riesgos: entregar más datos personales de los necesarios y crear falsas expectativas sobre qué archivo resolverá una verificación concreta.
Qué cambia cuando el contexto es España
La normativa española del juego online establece un sistema formal de identificación para operadores que actúan bajo licencia estatal. La DGOJ ofrece a esos operadores servicios para verificar datos de identidad y fecha de nacimiento de residentes en España mediante NIF o NIE, además de controles relacionados con el Registro General de Interdicciones de Acceso al Juego. La regulación también exige mantener un registro de usuario y procedimientos para comprobar la identidad de los participantes.
Ese marco sirve para entender el nivel de control de identidad previsto en el mercado regulado español, pero no debe trasladarse automáticamente a Spinline. No se ha verificado una licencia DGOJ para Spinline, por lo que sería incorrecto afirmar que su registro utiliza el sistema de verificación de la DGOJ o que una cuenta en Spinline recibe las mismas protecciones regulatorias que una cuenta con un operador licenciado en España.
La diferencia entre jurisdicciones se desarrolla en la página de licencia y fiabilidad. Para la cuenta, la consecuencia práctica es más simple: distingue siempre entre lo que te pide Spinline y lo que la normativa española exige a operadores autorizados por la DGOJ. Son dos preguntas relacionadas, pero no equivalentes.
La DGOJ mantiene información actualizada sobre sus servicios de verificación de participantes, y el BOE recoge las reglas de identificación aplicables al marco estatal español.
KYC y retiros: dónde suelen cruzarse
La verificación se vuelve especialmente relevante cuando la cuenta pasa de usar el servicio a solicitar una salida de fondos. Spinline requiere KYC en el proceso de cuenta y retirada, así que un estado de verificación incompleto puede convertirse en una tarea previa a la finalización de una operación.
Esto no permite fijar un plazo universal ni prometer que una retirada se liberará inmediatamente después de enviar información. Los tiempos pueden depender de la revisión concreta y no están suficientemente verificados para publicarlos aquí como una regla general. Tampoco conviene mezclar el tiempo de KYC con el tiempo propio del método de pago: son etapas distintas.
Si una retirada está pendiente, separa el diagnóstico en tres preguntas: si la solicitud de retiro fue registrada, si existe una acción KYC pendiente y si el método de cobro necesita alguna comprobación adicional. La página de pagos en Spinline cubre los métodos disponibles, mientras que la guía de retiros se centra en el proceso de salida de fondos.
Privacidad: qué comprobar antes de enviar información
La verificación de identidad implica datos sensibles desde el punto de vista práctico, aunque no todos tengan la misma categoría jurídica. Antes de subir o enviar cualquier archivo, conviene comprobar el canal, el destinatario y la finalidad de la petición. La rapidez no debería imponerse a la cautela cuando se comparte una imagen de un documento o información financiera.
- Confirma dónde se solicita: prioriza la sección autenticada de la cuenta o una instrucción clara recibida desde un canal de soporte reconocido.
- Lee qué información piden: no añadas archivos que no formen parte de la solicitud concreta.
- Comprueba el destinatario: si el caso se gestiona por correo, verifica que la dirección corresponde al soporte oficial utilizado por Spinline.
- Evita canales improvisados: no envíes documentación por mensajes privados en redes sociales o a contactos que no puedas vincular al operador.
- Guarda constancia: conserva la fecha de envío, el mensaje de confirmación y cualquier número de referencia.
- Pregunta si algo no encaja: si una petición parece excesiva o ambigua, pide al soporte que explique qué dato necesita y para qué fase de la verificación.
Esta checklist no sustituye la política de privacidad del operador, pero ayuda a reducir errores evitables y a mantener un historial claro si más adelante hay que seguir el caso.
Errores que pueden complicar una verificación
Muchos problemas de cuenta no nacen de una negativa explícita, sino de inconsistencias que obligan a revisar el expediente. Introducir un nombre distinto al que después aparece en la identificación, usar datos de otra persona para un método de pago o abrir registros duplicados puede crear preguntas adicionales. También es mala idea modificar información esencial solo para intentar adaptar la cuenta a una promoción o a una opción geográfica.
Otro error común es reenviar archivos repetidamente sin saber qué está fallando. Si una imagen fue rechazada, la solución útil es conocer el motivo: legibilidad, datos que no coinciden, archivo incompleto o necesidad de otra comprobación. Mandar varias versiones sin una indicación clara puede hacer más difícil seguir el historial.
Por último, evita tratar las experiencias de otros usuarios como una instrucción técnica. Una reseña puede alertar de que KYC merece atención, pero no puede decir qué necesita tu cuenta hoy. Las experiencias de otros usuarios pueden alertar de que KYC merece atención, pero no sustituyen las instrucciones vigentes de la propia cuenta.
Si el soporte pide algo que no entiendes
La respuesta más útil no es discutir el proceso en términos generales, sino pedir precisión. Pregunta qué dato falta, dónde debe enviarse, qué formato acepta el sistema y si la cuenta muestra alguna otra acción pendiente. Una respuesta escrita permite comparar instrucciones si el caso cambia de agente o pasa a otro departamento.
También conviene evitar compartir en el chat más datos de los necesarios antes de saber qué canal debe utilizarse. Si la documentación debe subirse dentro de la cuenta, usa ese flujo. Si el soporte indica un procedimiento distinto, confirma que el contacto pertenece realmente al operador y conserva la conversación.
En un asunto que afecta a un retiro, anota por separado la fecha del retiro y la fecha de la petición de verificación. Así podrás distinguir una espera de pago de una revisión de identidad y explicar el caso con mayor claridad si necesitas volver a contactar.
La mejor preparación es que la cuenta sea coherente desde el primer día
El registro y el KYC se gestionan mejor antes de que haya prisa por retirar fondos. Datos correctos, una moneda revisada, acceso estable al correo y un historial claro de comunicaciones reducen la posibilidad de que un detalle administrativo se convierta en una cadena de mensajes difícil de seguir.
No hace falta anticipar documentos que nadie ha pedido ni asumir un plazo que no está verificado. Basta con mantener la cuenta coherente, consultar cualquier solicitud en el canal adecuado y distinguir las reglas de Spinline del marco que la DGOJ aplica a operadores con licencia española. Si la prioridad es entender el conjunto antes de decidir, la reseña completa conecta registro, pagos, licencia, juegos y experiencia móvil sin convertir el alta en una recomendación.
El análisis completo está en nuestra opinión sobre Spinline Casino.
Qué significa la licencia de Curaçao para tu cuenta se explica en licencia y fiabilidad de Spinline.